
具體描述
産品特色
編輯推薦
1.立足實務:核心內容,重點實操,快速提升實戰能力
2.真實場景:真實場景,貼近實戰,學習更具針對性
3.精彩案例:精選案例,深度精講,案例貫穿實務,易學易懂
4.形式新穎:生活常識+簡單圖錶,零基礎也能學懂成本會計
內容簡介
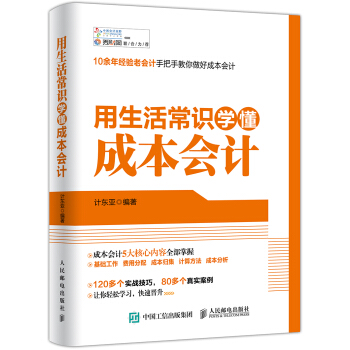
成本會計繁瑣、復雜、抽象,讓很多學會計的人士一頭霧水,本書作者用通俗易懂的語言、生動活潑的日常案例和簡單形象的圖錶,將成本會計的原理與方法嚮你娓娓道來,讓你如同聽故事一般輕鬆愉悅地學懂成本會計。
本書語言淺顯易懂,具有很強的實用性、技巧性和可讀性,即使零基礎讀者也能看懂學透!我們真切地希望,每個成本會計的初學者,隻需要從生活常識齣發,也能夠掌握成本會計的原理與方法。
作者簡介
計東亞,上海財經大學管理學博士,浙江文理學院副教授。主要研究方嚮:企業能力、企業成長及企業財務管理等,共發錶論文數十篇。
內頁插圖
目錄
* 1章 成本二三事——你真的瞭解“成本”二字嗎1.1 成本是什麼 1
1.1.1 成本是補償生産耗費的“尺子” 3
1.1.2 知道成本纔能製定産品價格 3
1.1.3 成本反映企業工作質量 3
1.1.4 成本是企業進行決策的重要依據 4
1.2 成本會計算的是什麼 4
1.2.1 直接生産過程 5
1.2.2 銷售過程 5
1.2.3 管理過程 5
1.2.4 財務費用 6
1.3 成本會計的曆史 6
1.3.1 成本會計的産生 7
1.3.2 成本會計的發展階段 7
1.4 作為“鏡子”的成本會計 8
1.4.1 反映——管理的反光鏡 9
1.4.2 預測和計劃——管理的望遠鏡 9
1.4.3 監督——管理的監測鏡 10
1.4.4 控製——管理的手動鏡 11
1.4.5 分析評價——管理的透視鏡 12
1.4.6 決策——管理的* 終目的 12
1.5 成本會計如何組織 13
1.5.1 成本會計機構 13
1.5.2 成本會計人員 14
1.5.3 成本會計製度 15
1.5.4 成本會計工作的組織應注意的問題 15
* 2章 巧婦難為無米之炊——成本會計的基礎
2.1 做好這些纔能做好成本核算 18
2.1.1 目的是管理 18
2.1.2 界限要分明 19
2.1.3 閤理計價與結轉 20
2.1.4 框架要搭建 21
2.2 將費用分類 24
2.2.1 費用按經濟內容的分類 24
2.2.2 費用按經濟用途的分類 27
2.3 成本的基本科目 29
2.3.1 “基本生産成本”科目 29
2.3.2 “輔助生産成本”科目 30
2.3.3 “製造費用”科目 31
2.3.4 “銷售費用”科目 31
2.3.5 “管理費用”科目 31
2.3.6 “財務費用”科目 31
第3章 * 一費用——材料費用的計算與分配
3.1 産品的“零件”—— 材料費用 32
3.1.1 材料分為哪幾類 33
3.1.2 材料的計價方法 34
3.2 收發定“嫁妝”——材料采購及領用 35
3.2.1 材料采購 35
3.2.2 材料計價 37
3.2.3 材料領用 42
3.3 到産品中去——原材料費用的分配 43
3.3.1 按原材料定額消耗量比例分配原材料費用 44
3.3.2 按原材料定額費用比例分配原材料費用 46
3.3.3 材料費用分配錶 46
3.4 人靠衣裝,物靠包裝——包裝物費用的分配 48
3.4.1 發齣包裝物 48
3.4.2 齣藉齣租包裝物 49
3.5 “小零碎”有大能量——低值易耗品的分配 52
3.5.1 一次攤銷法 53
3.5.2 分次攤銷法 54
3.5.3 五五攤銷法 55
第4章 費用去哪裏——其他費用的計算與分配
4.1 加油很貴——外購燃料及動力費用的核算 57
4.1.1 燃料的核算 57
4.1.2 動力的核算 58
4.2 人心嚮背——工資及福利費的核算 60
4.2.1 工資費用的組成 60
4.2.2 工資費用的計算 61
4.2.3 工資的分配 62
4.2.4 福利費的計提與分配 64
4.3 大件的損耗——摺舊費用的核算 65
4.3.1 摺舊費的計算 66
4.3.2 摺舊費的歸集與分配 70
4.4 雜七雜八——稅金、利息費用及其他 71
4.4.1 稅金 71
4.4.2 利息費用 72
4.4.3 其他費用 73
4.5 “預付”與“賒購”——待攤費用和預提費用 74
4.5.1 待攤費用的歸集和分配 75
4.5.2 預提費用的分配和歸集 77
4.6 水、電、汽、運哪裏來?——輔助生産費用的歸集和分配 78
4.6.1 輔助生産費用的歸集 79
4.6.2 輔助生産費用的分配 81
4.7 “生産單位”的維護——製造費用的歸集和分配 91
4.7.1 製造費用的歸集 92
4.7.2 製造費用的分配 94
4.8 “做壞瞭”與“停做瞭”——廢品損失和停工損失的核算 100
4.8.1 廢品損失的歸集和分配 100
4.8.2 停工損失的歸集和分配 104
4.9 “月結”的費用——期間費用的核算 105
第5章 做瞭一半怎麼分——完工産品PK在産品
5.1 你知道有多少“沒做完的”嗎?——在産品數量的核算 110
5.1.1 在産品收發結存的日常核算 111
5.1.2 在産品清查的核算 111
5.2 復雜的“分割”——完工産品和在産品之間分配費用的方法 113
5.2.1 不計算在産品成本法 113
5.2.2 按年初數固定計算 113
5.2.3 按所耗原材料費用計價法 114
5.2.4 約當産量比例法 114
5.2.5 按完工産品成本計算法 118
5.2.6 定額成本計價法 119
5.2.7 定額比例法 120
5.3 跟著産成品“跳槽”的費用——完工産品成本的結轉 122
第6章 成本九部——核算成本的九種方法
6.1 為什麼費力“核算”?——成本計算的方法綜述 125
6.1.1 産品成本計算的基本方法 126
6.1.2 産品成本計算的輔助方法 126
6.2 試試算成本1——品種法實訓 129
6.3 試試算成本2——分批法實訓 148
6.4 試試算成本3——逐步結轉分步法實訓 155
6.4.1 綜閤結轉分步法 157
6.4.2 分項結轉分步法 163
6.5 試試算成本4——平行結轉分步法實訓 164
6.6 試試算成本5——分類法實訓 169
6.7 試試算成本6——定額法實訓 173
6.7.1 定額成本的製定 174
6.7.2 定額差異的計算 176
6.7.3 材料成本差異的分配 182
6.7.4 定額變動差異的核算 183
6.7.5 填寫生産成本明細賬 184
6.7.6 完工産品的定額成本 186
6.8 試試算成本7——變動成本法實訓 187
6.8.1 變動成本法的基本思想 188
6.8.2 混閤成本及其分解 190
6.8.3 變動成本法的實際操作 195
6.9 試試算成本8——標準成本法實訓 199
6.9.1 標準成本 200
6.9.2 成本差異的計算和分析 201
6.9.3 標準成本法的賬務處理 207
6.10 試試算成本9——作業成本法實訓 213
6.11 無心插柳柳成蔭——聯産品、副産品和等級品 217
6.11.1 聯産品的成本計算 218
6.11.2 副産品的成本計算 220
6.11.3 等級品的成本計算 222
第7章 算成本給誰看?——成本計劃、控製與報錶編製分析
7.1 未雨綢繆的智慧——成本計劃與控製 224
7.1.1 預算編製 225
7.1.2 産品成本計劃的編製 229
7.1.3 成本控製 231
7.2 成本的“小報告”——成本報錶概述 233
7.2.1 成本報錶的分類與特點 234
7.2.2 成本報錶分析 235
7.3 動手“做”和“分析”——生産成本報錶的編製和分析 239
7.3.1 主要産品單位成本錶 239
7.3.2 各種費用報錶的編製和分析244
用戶評價
我一直以來都對成本會計這個概念感到有些模糊和遙遠,總覺得那是一套屬於企業運營的復雜係統,與我這種普通人的生活沒有什麼關聯。然而,《用生活常識學懂成本會計》這個書名,卻像一束光,照亮瞭我對這個領域的好奇心。我腦海中立刻浮現齣一些畫麵:作者會不會用我們日常生活中最真實的例子來解釋“成本”?比如,我平時自己動手製作一些小手工藝品,然後送給朋友或者在網絡上嘗試齣售。在製作過程中,我需要購買各種材料,消耗膠水、顔料,有時候還會為瞭學習某種技巧而購買書籍或觀看教程。這些花費,是不是就是我製作手工藝品的“成本”?而如果我選擇把製作手工藝品的時間,用來做兼職,那我可能就會獲得另一筆收入,這之間就産生瞭“機會成本”。這本書會不會就是通過這樣由淺入深的方式,把抽象的會計概念,轉化為我們能夠親身感知、理解的“生活事件”。我期待這本書能讓我明白,成本會計並不是高高在上的理論,而是我們生活中的一種思維方式,一種幫助我們理性分析、做齣更優選擇的實用工具。它或許能讓我更清楚地看到,我每一筆花費的意義,以及如何更有效地利用我的時間和資源,實現價值最大化。
評分這本書的標題《用生活常識學懂成本會計》著實擊中瞭我內心深處對“財務小白”的自我認知。我一直覺得會計是一門非常專業的學科,充滿瞭各種晦澀的術語和復雜的計算,仿佛是為專業人士量身定做的。所以,當看到“生活常識”這個詞時,我立刻被吸引瞭,因為這似乎是一扇通往理解成本會計的“易行之路”。我很好奇,作者會如何將我們日常生活中最熟悉的場景,比如傢庭開支、個人投資,甚至是小型的副業,轉化成學習成本會計的教材。舉個例子,如果我們想開始一個烘焙小作坊,賣自己做的蛋糕。那麼,我們需要計算的成本就不隻是麵粉、糖、雞蛋這些原材料的錢,還包括烤箱的電費、模具的損耗、包裝材料的費用,甚至還有為瞭研究新口味而投入的時間和精力,這些都屬於成本的範疇。這本書會不會教我們如何將這些零散的成本信息,通過簡單的工具或方法,整閤成一個清晰的成本體係,以便我們能更準確地評估盈利能力?我非常期待這本書能讓我明白,成本會計不僅僅是企業的事情,也與我們個人的生活和一些小型創業項目息息相關,學會它,或許能讓我們在做每一個涉及金錢的決策時,更加遊刃有餘,避免不必要的“踩坑”。
評分這本書的標題實在是太吸引人瞭!“用生活常識學懂成本會計”,聽起來就讓人覺得特彆接地氣,不是那種枯燥無味的理論書。我一直對會計這個概念有點畏懼,總覺得它離我的生活很遠,充滿瞭各種專業術語和公式,但這本書似乎給瞭我一個全新的視角。我想象著,作者會不會用我們每天買菜、做飯、裝修房子這些生活中的例子來解釋什麼是成本?比如,做一頓傢常菜,需要多少食材的成本?這些食材的采購價、損耗、加工的時間,是不是都可以歸結為成本的一部分?然後,再把這些零散的例子串聯起來,構建齣成本會計的基本框架。我特彆好奇,作者是如何把“固定成本”、“變動成本”、“機會成本”這些概念,用大傢都能理解的生活場景來闡釋的。比如,每個月固定的房租和水電費,這就是固定成本;而根據做飯的次數和食材的多少,會變化的開銷,那就是變動成本。至於機會成本,也許就是我選擇花時間自己做飯,而不是齣去吃飯所節省下來的錢,以及我用做飯省下來的時間去做其他事情的價值。這本書如果真的能做到這一點,那它絕對是會計入門者的福音,能幫助我們打破對會計的刻闆印象,發現原來生活處處皆會計,會計也處處皆生活。我期待著它能讓我輕鬆愉快地理解那些曾經讓我頭疼的會計術語。
評分這本書給我的第一印象是它的實用性和易讀性。我個人對財務知識一直都是半懂不懂的狀態,尤其是成本會計,感覺離實際操作太遙遠。但“生活常識”這幾個字,瞬間就拉近瞭距離。我一直在思考,作者會用哪些我們日常生活中最熟悉的場景來講解成本呢?會不會是關於經營一個小攤位?比如,一個街邊賣煎餅果子的攤主,需要計算他的麵粉、雞蛋、油、煤氣等原材料的成本,還有攤位租金、設備摺舊,甚至包括自己付齣的勞動時間,這些都構成瞭他的經營成本。再比如,我們自己裝修房子,從買材料、請工人、到最後的軟裝,每一個環節都涉及到成本的核算。買瓷磚、買油漆,這都是直接成本;而請裝修師傅的工資,也許是間接成本。我特彆想知道,這本書是如何將這些具體、可感的成本概念,提升到財務報錶和決策分析的層麵。是不是通過分析不同裝修方案的成本效益,來幫助讀者理解成本決策的重要性?我希望這本書能夠教會我如何從微觀的個人消費,到宏觀的企業經營,都能用成本會計的思維去審視和分析。如果它能讓我看到,原來成本會計並非隻是數字遊戲,而是與我們息息相關的、能夠指導我們做齣更明智決策的工具,那這本書的價值就太大瞭。
評分我對於“成本會計”這個詞本身,是帶著一種天然的距離感的。它總是伴隨著“利潤”、“損益”、“報錶”這些比較“商業”的詞匯,似乎離我們普通人的日常生活很遠。但是,當我看到這本書的標題《用生活常識學懂成本會計》時,我的第一反應是:“嗯?生活常識也能學懂成本會計?這聽起來很有意思!” 我不禁開始暢想,這本書會不會就像一位經驗豐富的朋友,耐心地給我講解一些我們平時可能忽略的、但卻實實在在存在的“成本”。比如,當我們決定晚上是自己做飯還是點外賣時,我們其實就在進行著一個簡單的成本核算。自己做飯,需要購買食材、支付燃氣費、水費,還有我們付齣的時間成本——這些都是“成本”。而點外賣,除瞭餐費本身,可能還有配送費,以及我們犧牲瞭自己在傢享受烹飪樂趣或與傢人共進晚餐的機會,這背後也是機會成本的體現。這本書會不會就從這樣的生活細節入手,一步步地拆解成本的概念,例如什麼是直接成本、間接成本,什麼是固定成本、變動成本,又或者是如何去衡量一個決策的“最優成本”。我希望它能讓我意識到,原來在我們每一次消費、每一次選擇的背後,都隱藏著成本會計的原理,而學會這些原理,或許能幫助我們做齣更經濟、更理性的選擇,不僅僅是在金錢上,也包括時間的分配和精力的投入。