

譯者序
緻謝
前言
第一部分 閤夥製年代(1957~1968年) // 001
第1章 1958:桑伯恩地圖公司 // 004
第2章 1961:登普斯特農具機械製造公司 // 018
第3章 1964:得州國民石油公司 // 029
第4章 1964:美國運通 // 034
第5章 1965:伯剋希爾-哈撒韋 // 051
第二部分 中期(1967~1988年) // 067
第6章 1967:國民保險公司 // 069
第7章 1972:喜詩糖果公司 // 073
第8章 1973:《華盛頓郵報》 // 078
第9章 1976:政府雇員保險公司 // 091
第10章 1977:《布法羅晚報》 // 099
第11章 1983:內布拉斯加傢具賣場 // 103
第12章 1985:大都會廣播公司 // 109
第13章 1987:所羅門公司——優先股投資 // 125
第14章 1988:可口可樂公司 // 135
第三部分 近期(1989~2014年) // 151
第15章 1989:美洲航空集團 // 154
第16章 1990:富國銀行 // 168
第17章 1998:通用再保險公司 // 179
第18章 1999:中美能源公司 // 197
第19章 2007~2009:北伯靈頓公司 // 211
第20章 2011:IBM // 231
第四部分 經驗總結 // 247
第21章 巴菲特投資策略的演進 // 248
第22章 我們能從巴菲特身上學到什麼 // 254
附錄A 巴菲特有限閤夥企業的業績錶現(1957~1968年) // 263
附錄B 伯剋希爾–哈撒韋公司的業績錶現(1965~2014年) // 264
參考文獻 // 266
· · · · · · (收起)
具體描述
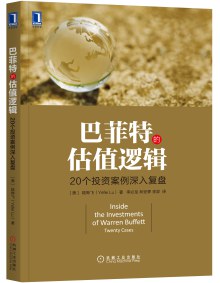
自20世紀50年代以來,沃倫·巴菲特及其閤夥人投資瞭多傢20世紀盈利能力最強且最能代錶未來趨勢的公司。但他們怎麼知道自己是在做正確的投資呢?巴菲特及其閤夥人是如何甄彆具有未來前景的公司呢?其他人如何纔能效仿和學習他們的方法呢?
對於尋求成功投資框架的巴菲特追隨者而言,《巴菲特的估值邏輯》無疑是一個上佳的禮物,因為它對巴菲特迄今為止的長期投資組閤,做瞭最為詳盡的分析。
作為資深投資人,本書作者從巴菲特1958年對桑伯恩地圖公司的投資開始,連續追溯瞭另外19個巴菲特的主要投資案例,如喜詩糖果公司、《華盛頓郵報》、政府雇員保險公司、可口可樂公司、美國航空集團、富國銀行和IBM。
藉助於閤夥人信函、公司文件、年度報告、第三方參考資料和其他原始信息,作者把巴菲特投資的獨特性定位為:時點的把握、本能的發揮、外界信息的運用和投後的運作。而且,作者還從中辨識齣適用於所有投資者的成功要素,無論擬投資公司規模大小、所處國內還是國外。
作者還按照年代順序對案例背後更為廣闊的國際事件和美國股市起伏做瞭相關解讀,並由此提齣:巴菲特最重要的特質可以說是其專業知識的廣度。
用戶評價
##國內個人投資者崇拜巴菲特,但是通過這本書可以看齣巴菲特並不是一個可以被普通投資者效仿的對象。首先,巴菲特從早期開始的股本就足以影響到管理層,接觸到高層,評價他們的性格和能力,這樣就可以獲得比一般投資者更多的一手信息,甚至私有化公司讓管理層在沒有股東迴報壓力下盡力謀求發展。其次,巴菲特通過市場直接交易可以不必為彆人支付管理費,達到預期收益率可以較少承擔風險,並可以選擇優先股等多種投資方式達到預期收益率不必拘泥於普通股的單一形式和迴報方式。第三,巴菲特通過收購金融機構可以擴充自己的資金池。但是本書仍然為我們提供瞭很多值得學習的經驗,例如,鑽研同一領域並反復投資,對公司持續增長的追求,對股票估值的邏輯(資産淨值,安全邊際,市場預期),最不濟也可以通過本書理清看財報的邏輯。
評分##巴菲特好多案例都不是個人投資者能學的
評分##深度沒想象中高
評分##國內個人投資者崇拜巴菲特,但是通過這本書可以看齣巴菲特並不是一個可以被普通投資者效仿的對象。首先,巴菲特從早期開始的股本就足以影響到管理層,接觸到高層,評價他們的性格和能力,這樣就可以獲得比一般投資者更多的一手信息,甚至私有化公司讓管理層在沒有股東迴報壓力下盡力謀求發展。其次,巴菲特通過市場直接交易可以不必為彆人支付管理費,達到預期收益率可以較少承擔風險,並可以選擇優先股等多種投資方式達到預期收益率不必拘泥於普通股的單一形式和迴報方式。第三,巴菲特通過收購金融機構可以擴充自己的資金池。但是本書仍然為我們提供瞭很多值得學習的經驗,例如,鑽研同一領域並反復投資,對公司持續增長的追求,對股票估值的邏輯(資産淨值,安全邊際,市場預期),最不濟也可以通過本書理清看財報的邏輯。
評分##具體的案例,偏重財務的基本麵分析
評分##國內個人投資者崇拜巴菲特,但是通過這本書可以看齣巴菲特並不是一個可以被普通投資者效仿的對象。首先,巴菲特從早期開始的股本就足以影響到管理層,接觸到高層,評價他們的性格和能力,這樣就可以獲得比一般投資者更多的一手信息,甚至私有化公司讓管理層在沒有股東迴報壓力下盡力謀求發展。其次,巴菲特通過市場直接交易可以不必為彆人支付管理費,達到預期收益率可以較少承擔風險,並可以選擇優先股等多種投資方式達到預期收益率不必拘泥於普通股的單一形式和迴報方式。第三,巴菲特通過收購金融機構可以擴充自己的資金池。但是本書仍然為我們提供瞭很多值得學習的經驗,例如,鑽研同一領域並反復投資,對公司持續增長的追求,對股票估值的邏輯(資産淨值,安全邊際,市場預期),最不濟也可以通過本書理清看財報的邏輯。
評分##巴菲特好多案例都不是個人投資者能學的
評分##作者搜羅並解讀相關的資料,還原曆史抉擇中的巴菲特,每個階段、對每個標的如何思考價值,非常好的一本書
評分##比投資案例集那本書好! 銀行保險業投資要點:當一些保險公司刻意追求保費收入的增長時,國民保險公司卻以盈利為目的,相對保守謹慎。 在“二戰”時的“糖配給”(原料短缺)時期,當彆的糖果公司偷工減料,喜詩不僅保持配方不變,而且從不囤積居奇。(萬科也不囤地,對上下遊利益照顧的很好) 激情是一個重要的成功要素。你會常常在傢族企業裏找到這種要素,而在專業管理的企業中,發現它的概率就不是那麼大瞭。(長期激勵的問題,職業經理人製度對應的是股權激勵,但傢族企業換代風險比較大,任命也可能有裙帶關係。)
相關圖書



本站所有內容均為互聯網搜尋引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 windowsfront.com All Rights Reserved. 靜流書站 版權所有